⚠️ Эта страница связывает вас с партнерами и аффилированными рынками Atovia. Мы можем получать комиссию от аффилированных партнеров за действия, совершенные по этим ссылкам. Скидочные предложения могут измениться в любое время в соответствии с политикой! Будьте уверены, для вас нет никаких дополнительных затрат! Мы надеемся, что это сэкономит ваше время на поиск нужных товаров!
Вы увидели новость, что золото дешевеет, а ваши украшения или слитки лежат в залоге. Сразу возникает вопрос: не придётся ли что-то доплачивать и не заберут ли залог?
Короткий ответ такой. Падение цены само по себе не отменяет кредит и не меняет сумму долга. Оно может уменьшить запас по залогу, а что тогда делать, решает договор.
- Что значит «золото дешевеет» для заёмщика
- Как устроен кредит под залог золота
- Как падение цены влияет на запас по залогу
- Может ли кредитор потребовать доплату или досрочный возврат
- Что происходит при просрочке и продаже залога
- Что проверить в своём договоре сегодня
- Главное из статьи
- Сравнение сценариев действий заёмщика
- Стоит ли брать такой кредит, когда золото дешевеет
- Частые вопросы
Что значит «золото дешевеет» для заёмщика
Цена металла влияет на стоимость вашего залога, а не на размер долга напрямую. Долг остаётся таким, каким записан в договоре и графике платежей.
Меняется другое: сколько стоил бы ваш залог, если бы его пришлось оценивать сегодня. От этого зависит, насколько спокойно кредитору держать вашу сделку.
Чем отличается падение цены от изменения условий кредита
Ставка, срок и платёж фиксируются при заключении договора. Если в нём нет отдельного пункта о пересмотре, рыночное колебание цены их не меняет. Но именно этот пункт и стоит найти.
Почему важна дата оценки залога
Залог оценивают в конкретный день. Если оценка делалась, когда золото стоило дороже, сегодняшняя реальная стоимость может быть ниже. Узнайте, пересматривает ли кредитор оценку в ходе кредита.
Как устроен кредит под залог золота
Кредитор оценивает изделие по пробе и весу, а выдаёт только часть от этой оценки. Остальное и есть запас на случай, если цена упадёт.
Обычно картина складывается из трёх элементов:
- оценка залога по пробе, весу и текущей цене металла;
- дисконт к рыночной цене, который закладывает кредитор;
- сумма кредита как доля от оценки.
Конкретные проценты у разных кредиторов разные. Ориентируйтесь только на свой договор и письменные условия.
Как падение цены влияет на запас по залогу
Чем сильнее падает цена, тем меньше остаётся запас между оценкой залога и суммой долга. Посмотрим на условном примере.
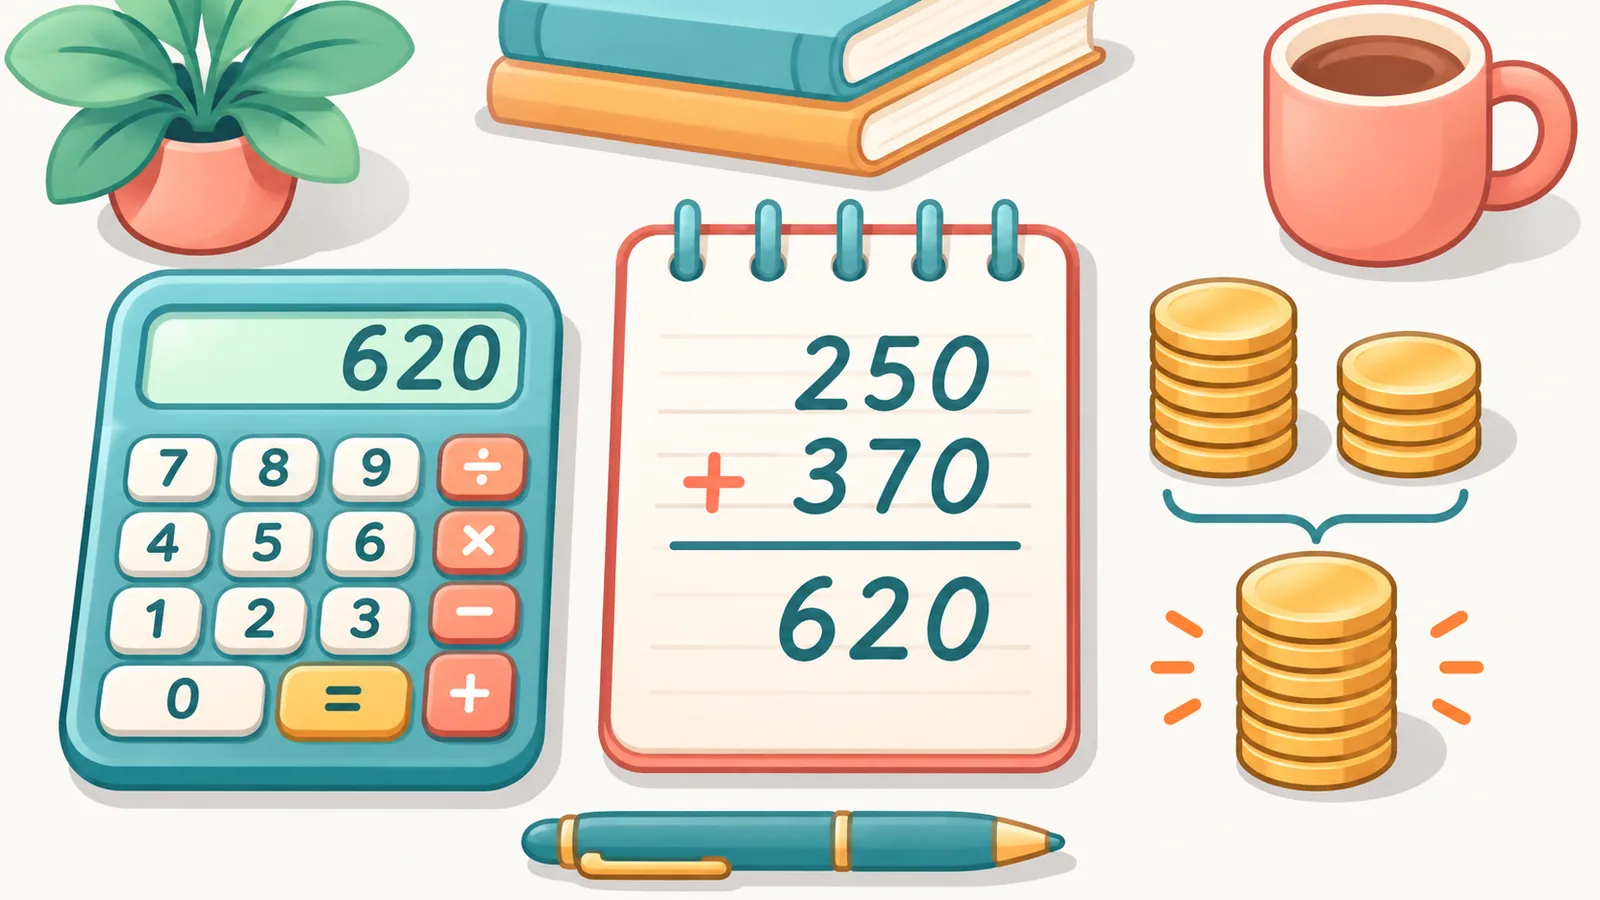
Это иллюстрация, а не данные рынка и не прогноз. Допустим, залог оценили в 100 000 ₽, а кредит выдали на 70 000 ₽. Долг составляет 70% от оценки.
Если цена золота упадёт на 10%, залог будет стоить 90 000 ₽. Запас составит 20 000 ₽, а долг уже около 78% от стоимости. Если падение достигнет 20%, залог будет стоить 80 000 ₽, запас сократится до 10 000 ₽, а долг вырастет до 87,5%.
Когда запас по залогу становится тонким
Запас тонкий, если долг подобрался близко к стоимости залога. Это бывает, когда кредит взяли почти на максимум, цена заметно просела, а основной долг почти не гасили. Чем ближе к максимуму вы брали, тем внимательнее нужно читать договор.
Может ли кредитор потребовать доплату или досрочный возврат
Это зависит от вашего договора и типа кредитора, поэтому универсального ответа нет. Заранее ничего не предполагайте, найдите в тексте нужные пункты.
Ищите три формулировки: пересмотр оценки залога, право требовать дополнительное обеспечение и право на досрочный возврат кредита. Если таких пунктов нет, это тоже важно знать.
Если ответа в договоре нет или он неясен, задайте кредитору прямой вопрос и попросите ответить письменно. Не опирайтесь на пересказы из чатов и форумов.
🛒 Рекомендуемый товар
Что происходит при просрочке и продаже залога
Падение цены не создаёт просрочку само по себе. Она возникает, когда платёж не внесён в срок, и дальше действуют договор и закон.
Обычно порядок такой: кредитор уведомляет заёмщика, даёт срок на исправление ситуации, а при неисполнении может реализовать залог. Выручка идёт на погашение долга и издержек. Остаток, если он есть, как правило, подлежит возврату заёмщику.
Конкретные сроки, форму уведомления и порядок продажи смотрите в своём договоре. Если сомневаетесь, обратитесь к юристу или в службу поддержки кредитора.
Что проверить в своём договоре сегодня
Достаньте договор и график платежей и пройдитесь по шести пунктам.
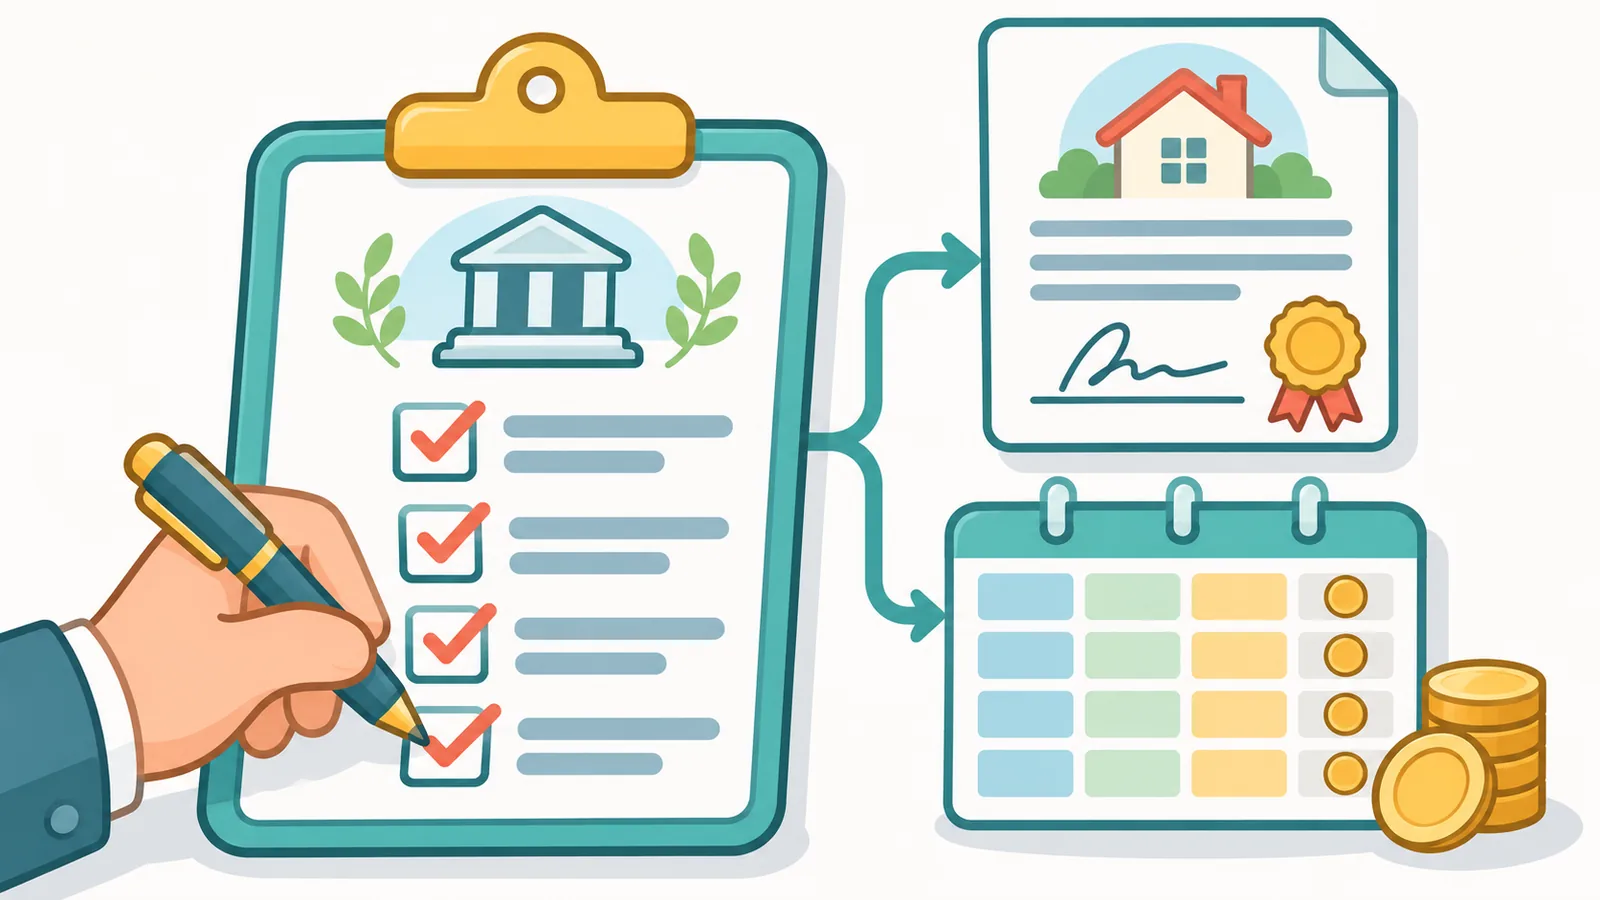
- Как оценивается залог и когда была сделана последняя оценка.
- При каких условиях оценку пересматривают.
- Может ли кредитор требовать доплату или дополнительное обеспечение.
- Как и в какой срок вас должны уведомить.
- Можно ли погасить кредит досрочно и есть ли комиссии.
- Как и когда вам вернут залог после погашения.
Всё, что неясно, выпишите и отправьте кредитору одним сообщением.
Главное из статьи
Коротко о том, что стоит запомнить.
Главное
- Падение цены меняет запас по залогу, а не размер долга.
- Решающие условия записаны в договоре и графике платежей.
- Досрочное погашение и сроки уведомлений проверяйте до принятия решений.
- Числа из примера иллюстративные и не являются прогнозом цены на золото.
Сравнение сценариев действий заёмщика
Четыре сценария отличаются риском и затратами, и выбор зависит от вашей ситуации.
| Сценарий | Что делает заёмщик | Плюсы | Риски | Что проверить |
|---|---|---|---|---|
| Ничего не менять | Платит по графику | Без лишних расходов | Запас может ещё сократиться | Пункты о пересмотре оценки |
| Частичное погашение | Вносит часть долга досрочно | Запас по залогу растёт | Меньше свободных денег | Порядок и комиссии |
| Полное погашение | Гасит долг и забирает залог | Нет долга и риска потери залога | Нужна вся сумма сразу | Точный остаток и срок возврата |
| Просьба к кредитору | Просит реструктуризацию | Может смягчить условия | Кредитор вправе отказать | Ответ в письменной форме |
Стоит ли брать такой кредит, когда золото дешевеет
Решение зависит от суммы, срока и вашего запаса финансовой прочности, а не от прогноза цены. Это не инвестиционная рекомендация, и никто не знает, куда пойдёт цена.
Для кого риск выше, а для кого ниже
Риск выше, если вы берёте почти максимум от оценки, платёж для вас ощутим, а запасных денег нет. Он ниже, если взята небольшая часть оценки и вы можете при необходимости быстро погасить долг.
Какие вопросы задать кредитору до подписания
- Как и когда пересматривается оценка залога?
- Может ли потребоваться доплата или дополнительное обеспечение?
- Как и в какой срок меня уведомят?
- Есть ли комиссии за досрочное погашение?
Частые вопросы
Ниже короткие ответы на вопросы, которые чаще всего задают заёмщики.
Заберут ли у меня золото из-за падения цены?
Само по себе падение цены не причина забирать залог. Основание появляется при нарушении условий договора, например при просрочке. Проверьте, нет ли у вас пункта о пересмотре оценки.
Изменится ли ставка, если золото подешевело?
Если договор не предусматривает пересмотр, ставка остаётся прежней. Уточните это в тексте договора.
Можно ли погасить кредит досрочно?
Это определяется договором и условиями кредитора. Уточните, нет ли комиссий, и попросите назвать точную сумму остатка на нужную дату.
Что делать, если я получил уведомление о доплате?
Не игнорируйте его. Сверьте требование с пунктами договора, уточните сроки и попросите ответить письменно. Если сумма или основание неясны, обратитесь за консультацией к юристу.
Где посмотреть условия своего кредита?
В договоре, графике платежей и личном кабинете или у кредитора. Именно эти документы определяют ваши права и обязанности.
Что сделать сегодня
Достаньте договор и график платежей, найдите пункты об оценке залога и досрочном погашении. Если что-то неясно, напишите кредитору и попросите подтвердить условия письменно.
Сверьте свой договор с чек-листом. Задайте кредитору вопросы из списка выше, пока ситуация остаётся спокойной.
Источники и проверка
- Общие сведения о регулировании кредитования: Банк России.
- Размер оценки, доплата, сроки и комиссии зависят от конкретного договора и кредитора, поэтому их нужно проверять в своих документах. Числа в примере условные. Статья не является юридической или финансовой консультацией.
Попробуйте бесплатный инструмент Atovia по этой теме →
Нужно больше сравнений и советов по покупке?
Присоединяйтесь к нашему сообществу
Цитирование статьи
Источник: Atovia (Atovia). https://atovia.kr
Эта статья написана Atovia с помощью инструментов ИИ. Если вы заметили ошибку, сообщите нам через Контакты — мы проверим и исправим её.
Материалы о здоровье, деньгах и праве носят общий характер и не заменяют консультацию квалифицированного специалиста.