⚠️ Эта страница связывает вас с партнерами и аффилированными рынками Atovia. Мы можем получать комиссию от аффилированных партнеров за действия, совершенные по этим ссылкам. Скидочные предложения могут измениться в любое время в соответствии с политикой! Будьте уверены, для вас нет никаких дополнительных затрат! Мы надеемся, что это сэкономит ваше время на поиск нужных товаров!
- Простые проценты: базовая формула
- Как проценты начисляются на остаток долга
- Как перевести годовую ставку в месячную
- Аннуитетный платёж: формула и пошаговый расчёт
- Способы погашения: три схемы и их сравнение
- Влияет ли срок кредита на общую переплату
- Фиксированная и плавающая ставка: что меняется в расчёте
- Ставка и полная стоимость кредита: как сравнивать предложения
- Чек-лист: как проверить цифры в своём договоре
- Частые вопросы
- Заключение
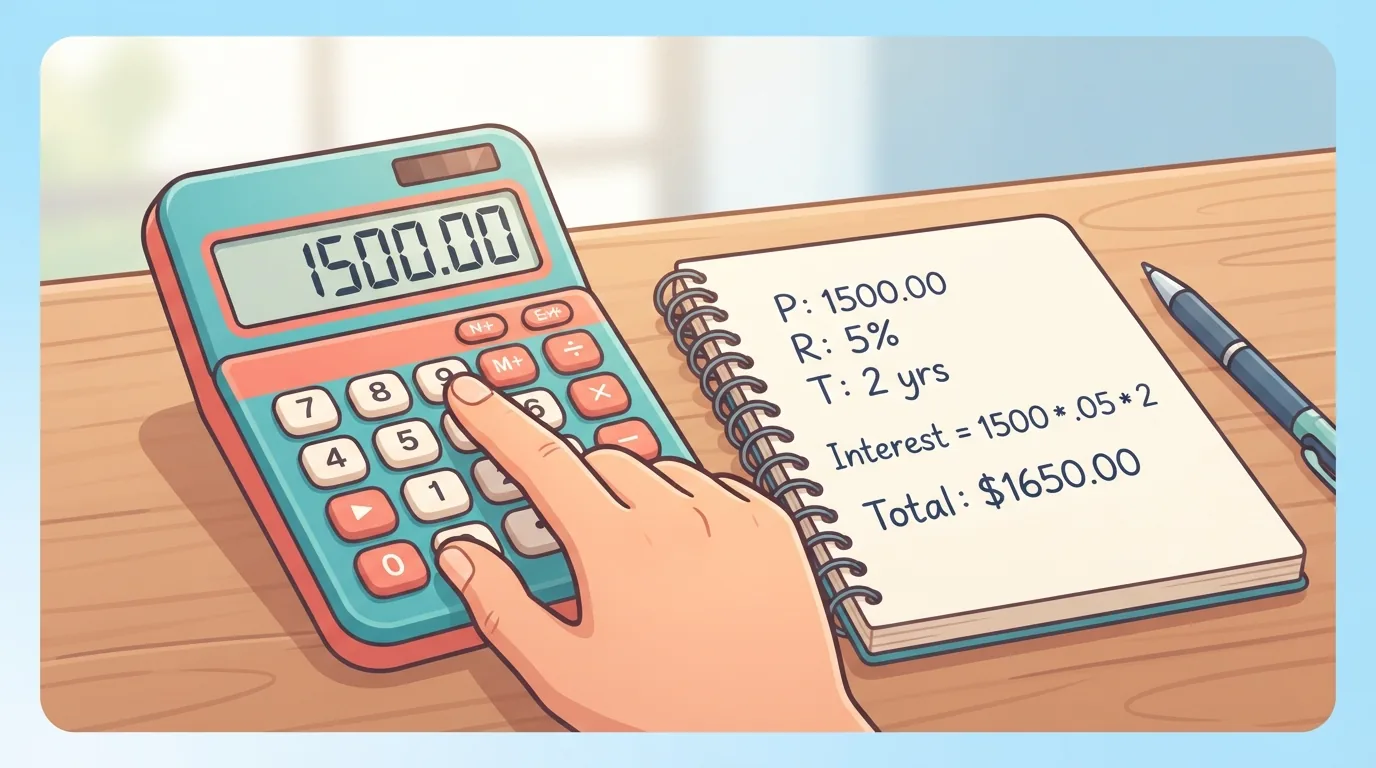
- Простые проценты считаются так: сумма × годовая ставка (в долях) × срок в годах.
- При погашении частями проценты за месяц начисляются на остаток долга, а не на первоначальную сумму.
- В учебной схеме месячная ставка равна годовой, делённой на 12.
- При равных платежах сумма одинакова каждый месяц, но доля процентов в ней постепенно уменьшается.
- Итог зависит от срока, способа погашения, комиссий и условий договора, поэтому свой расчёт нужно сверять с графиком платежей.
Одна и та же ставка может привести к очень разной переплате: всё зависит от срока и способа погашения. Чтобы понять, откуда берутся цифры в договоре, достаточно нескольких формул и простой арифметики. Ниже разобраны эти формулы с числовыми примерами, которые можно проверить на калькуляторе. Материал носит информационный характер: итоговые суммы определяются вашим договором и графиком платежей банка.
Простые проценты: базовая формула
Самая простая схема выглядит так:
Проценты = сумма кредита × годовая ставка (в долях) × срок в годах
Всего к возврату = сумма кредита + проценты
Если срок задан в месяцах, число месяцев делят на 12. Если срок задан в днях, нужно уточнить в договоре, какая база подсчёта дней используется. Это важная деталь: от неё зависит итоговая сумма.
Пример из учебника OpenStax
В учебнике «Contemporary Mathematics» разбирается такой случай: 20 000 (в учебнике — доллары США) под 6,75% годовых на 4 месяца.
- Ставка в долях: 6,75% = 0,0675.
- Срок в годах: 4 ÷ 12.
- Проценты: 20 000 × 0,0675 × 4 ÷ 12 = 450.
- Всего к возврату: 20 000 + 450 = 20 450.
Где эта формула не подходит
Формулу простых процентов нельзя напрямую применять ко всему кредиту с ежемесячными платежами. Там долг уменьшается с каждым платежом, и проценты считаются иначе. Если подставить в формулу всю сумму и весь срок, получится завышенная переплата, которая не совпадёт с графиком банка.
Как проценты начисляются на остаток долга
Частый вопрос: начисляются ли проценты на всю первоначальную сумму до самого конца кредита? Нет. В кредите с ежемесячным погашением проценты за период считаются от остатка основного долга:
Проценты за месяц = остаток основного долга × годовая ставка ÷ 12
Условный пример, значения округлены
Возьмём 1 000 000 при 12% годовых и ежемесячном платеже около 88 849 (откуда он берётся, показано в разделе об аннуитете).
- Первый месяц: проценты = 1 000 000 × 12% ÷ 12 = 10 000. На основной долг идёт 88 849 − 10 000 = 78 849. Остаток долга: 921 151.
- Второй месяц: проценты = 921 151 × 0,01 ≈ 9 212. Они меньше, потому что остаток стал меньше.
Так и работает принцип: чем меньше остаток, тем меньше проценты в очередном платеже.
Как перевести годовую ставку в месячную
В учебной схеме месячная ставка равна годовой, делённой на 12:
i = годовая ставка ÷ 12
Например, 12% годовых — это 0,12 ÷ 12 = 0,01, то есть 1% в месяц. Эту величину i подставляют в формулу платежа.
Важная оговорка: деление на 12 — упрощённая схема для объяснения. Реальные начисления определяются договором: базой подсчёта дней, датой платежа и правилами конкретного банка. Поэтому ваш расчёт может немного отличаться от графика банка.
Аннуитетный платёж: формула и пошаговый расчёт
При аннуитетном погашении вы вносите одну и ту же сумму каждый месяц. Её рассчитывают по формуле, которую приводит OpenStax:
Платёж = P × i × (1 + i)n ÷ ((1 + i)n − 1)
- P — сумма кредита;
- i — месячная ставка (годовая ÷ 12);
- n — число ежемесячных платежей.
Условный пример, значения округлены
Сумма 1 000 000, ставка 12% годовых, срок 12 месяцев. Тогда P = 1 000 000, i = 0,01, n = 12.
- Считаем (1,01)12 ≈ 1,126825.
- Числитель: 1 000 000 × 0,01 × 1,126825 ≈ 11 268,25.
- Знаменатель: 1,126825 − 1 = 0,126825.
- Платёж: 11 268,25 ÷ 0,126825 ≈ 88 849.
Как посчитать переплату
Всего выплат: 88 849 × 12 ≈ 1 066 190. Переплата: 1 066 190 − 1 000 000 ≈ 66 190.
Платёж одинаков каждый месяц, но состав его меняется: в начале большую часть занимают проценты, ближе к концу — основной долг. Это видно по двум первым месяцам из предыдущего раздела: проценты снизились с 10 000 до примерно 9 212.
🛒 Рекомендуемый товар
Способы погашения: три схемы и их сравнение
На портале «Финансовые продукты одним взглядом» Финансовой надзорной службы Кореи способы погашения разделены на три группы. Здесь эта классификация приводится как пример терминологии, а не как описание правил в вашей стране.
- Равными платежами (аннуитетный). Основной долг и проценты вместе дают одну и ту же сумму каждый месяц.
- Равными долями основного долга (дифференцированный). Каждый месяц гасится одинаковая часть долга плюс проценты на остаток.
- Проценты ежемесячно, основной долг в конце срока. Весь долг возвращается разом в конце.
Условный пример дифференцированного платежа
Те же 1 000 000, 12% годовых, 12 месяцев (значения округлены). Часть основного долга: около 83 333 в месяц.
- Первый месяц: проценты 10 000, платёж примерно 93 333.
- Второй месяц: проценты 916 667 × 0,01 ≈ 9 167, платёж примерно 92 500.
Платёж постепенно снижается, поскольку проценты начисляются на уменьшающийся остаток.
| Параметр | Равными платежами (аннуитетный) | Равными долями долга (дифференцированный) | Проценты ежемесячно, долг в конце срока |
|---|---|---|---|
| Что платится каждый месяц | Одна и та же сумма (долг и проценты вместе) | Одинаковая часть долга плюс проценты на остаток | Только проценты |
| Как меняется платёж | Не меняется | Постепенно снижается | Не меняется до последнего месяца |
| Как считаются проценты | На остаток долга, доля процентов в платеже убывает | На остаток долга предыдущего месяца | На весь долг, пока он не погашен |
| Что нужно проверить в договоре | Формулу платежа и число платежей | Размер ежемесячной части долга | Сумму и дату возврата основного долга |
Влияет ли срок кредита на общую переплату
Да. При одной и той же ставке более длинный срок уменьшает ежемесячный платёж, но увеличивает сумму процентов за весь срок. Покажем на том же условном примере (1 000 000, 12% годовых, значения округлены).
- 12 месяцев: платёж около 88 849, переплата около 66 190.
- 24 месяца: (1,01)24 ≈ 1,269735, платёж = 1 000 000 × 0,01 × 1,269735 ÷ 0,269735 ≈ 47 073. Всего выплат: 47 073 × 24 ≈ 1 129 760, переплата около 129 760.
Платёж стал почти вдвое меньше, а переплата — почти вдвое больше. Это следствие формулы на условном примере, а не универсальное правило «всегда берите короткий срок»: выбор зависит от вашего бюджета и условий договора. Практический подход — подобрать срок, при котором платёж комфортен, и посмотреть, сколько вы платите сверх суммы кредита.
Фиксированная и плавающая ставка: что меняется в расчёте
По описанию на портале регулятора, фиксированная ставка не меняется в течение всего срока договора, а плавающая пересматривается с определённой периодичностью.
- Фиксированная ставка: расчёт по формулам выше остаётся верным весь срок.
- Плавающая ставка: расчёт — это прогноз до очередного пересмотра. После изменения ставки платёж и переплату нужно пересчитывать, подставив новую ставку и оставшийся срок.
На фактические начисления также влияют база подсчёта дней, дата платежа и правила банка. Эти параметры указаны в договоре.
Ставка и полная стоимость кредита: как сравнивать предложения
Одной ставки для сравнения недостаточно. На итоговую стоимость кредита влияют комиссии и дополнительные условия, а также способ погашения и срок. Два предложения с одинаковой ставкой могут стоить по-разному.
Что сопоставлять:
- срок кредита;
- тип ставки: фиксированная или плавающая;
- способ погашения;
- комиссии и другие дополнительные расходы.
Корейский портал «Финансовые продукты одним взглядом» в качестве примера позволяет искать кредитные продукты именно по таким параметрам: срок, тип ставки, способ погашения. Для вашего случая берите полную стоимость кредита по данным договора.
Чек-лист: как проверить цифры в своём договоре
- Найдите сумму кредита, ставку, срок, тип ставки и способ погашения.
- Проверьте, есть ли комиссии и дополнительные платежи, и включите их в сравнение.
- Уточните базу подсчёта дней и дату платежа.
- Посчитайте проценты за первый месяц как остаток × ставка ÷ 12 и сравните с графиком банка.
- Посчитайте платёж по формуле и сверьте его с графиком. Небольшие расхождения нормальны, если банк применяет иную базу дней или дату платежа.
- Если расхождение значительное, попросите банк объяснить порядок расчёта.
Частые вопросы
Как посчитать проценты, если известны только сумма, ставка и срок?
Для разового возврата в конце срока подойдёт формула простых процентов: сумма × годовая ставка × срок в годах. Для кредита с ежемесячными платежами используйте формулу аннуитетного платежа и умножьте платёж на число месяцев, затем вычтите сумму кредита.
Начисляются ли проценты на весь первоначальный долг?
При погашении частями проценты за месяц считаются на остаток основного долга, поэтому их доля в платеже со временем уменьшается.
Почему график банка немного отличается от моего расчёта?
Результат зависит от базы подсчёта дней, даты платежа, комиссий и допущений конкретного банка. Деление ставки на 12 — упрощённая схема.
Что выгоднее при той же ставке: короткий или длинный срок?
Короткий срок даёт меньшую переплату, но больший ежемесячный платёж. Длинный — наоборот. В условном примере выше при сроке 24 месяца платёж меньше, а переплата больше, чем при сроке 12 месяцев. Выбор зависит от бюджета.
Что делать, если ставка плавающая?
Считайте результат прогнозом и пересчитывайте его после каждого изменения ставки, подставляя новую ставку и оставшийся срок.
Заключение
Главные правила: проценты считаются на остаток долга, месячная ставка в учебной схеме равна годовой, делённой на 12, а платёж при равных выплатах определяется формулой P × i × (1 + i)n ÷ ((1 + i)n − 1). Помните, что примеры с суммой 1 000 000 в статье условные и округлены, а решающими остаются условия вашего договора. Эта статья носит информационный характер и не является рекомендацией по выбору кредита.
Перед подписанием договора пересчитайте проценты и платёж по формулам из статьи, сверьте их с графиком платежей и сравните несколько предложений по сроку, типу ставки, способу погашения и дополнительным расходам.
- OpenStax, «6.3 Simple Interest», Contemporary Mathematics — формула простых процентов, перевод срока, пример расчёта.
- OpenStax, «6.8 The Basics of Loans», Contemporary Mathematics — проценты на остаток долга и формула регулярного платежа.
- Финансовая надзорная служба Кореи, портал «Финансовые продукты одним взглядом» — термины способов погашения, типы ставок, параметры сравнения.
- ConsumerAffairs, «How to Calculate Loan Interest» (2026) — различие простых процентов и расчёта по графику, факторы расхождений.
- Bankrate, «How To Calculate Loan Interest: Simple And Amortized» — простые проценты и расчёт при погашении частями.
Нужно больше сравнений и советов по покупке?
Присоединяйтесь к нашему сообществу
Цитирование статьи
Источник: Atovia (Atovia). https://atovia.kr